Lei Complementar 238/2026: especialistas explicam o que muda para o MEI com novo teto e perdão de dívidas
Advogado tributarista e contadora detalham os impactos no faturamento, nos impostos e na contratação de funcionários, além dos cuidados necessários para aproveitar os benefícios
A Lei Complementar nº 238/2026 estabelece mudanças para os microempreendedores individuais (MEIs), incluindo o aumento gradual do limite anual de faturamento, a possibilidade de contratação de até dois funcionários e o perdão de determinadas dívidas com a União. As novas regras preveem um teto de R$ 110 mil em 2027 e R$ 140 mil a partir de 2028, enquanto o limite de R$ 81 mil permanece válido em 2026.
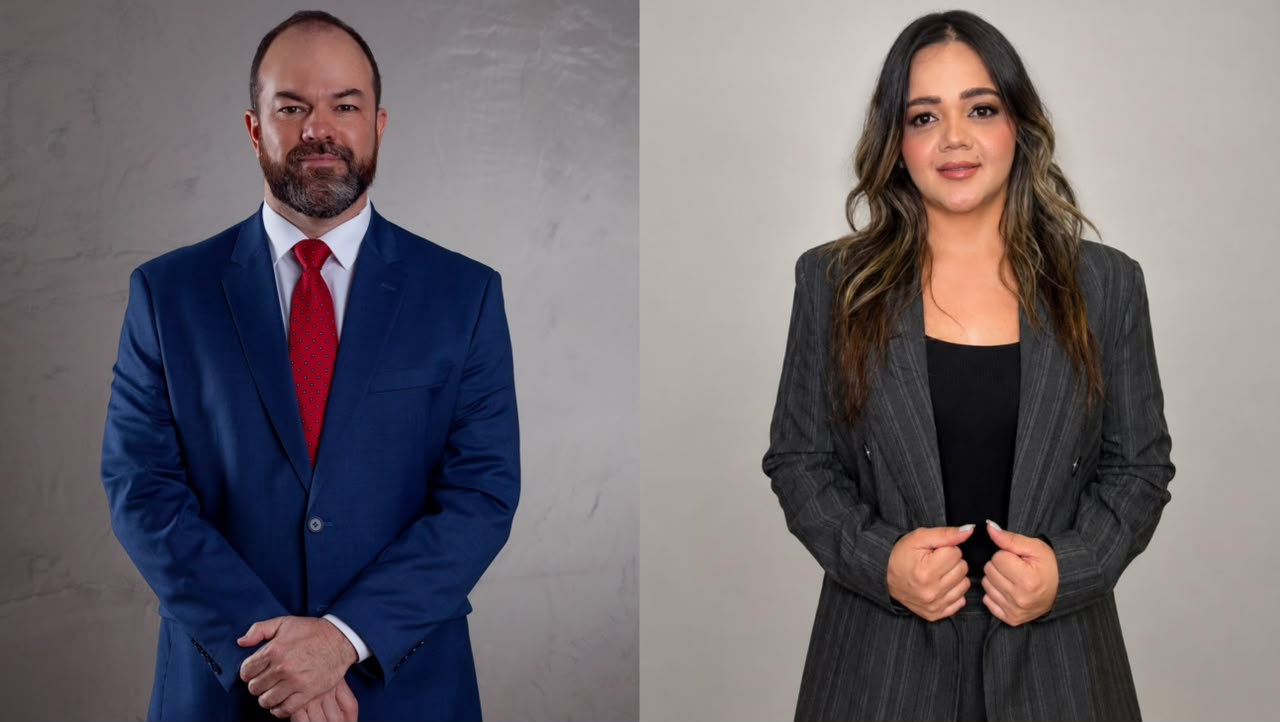
Ao LEXGO, o advogado tributarista Simonn Riemann avalia que a atualização corrige uma defasagem histórica. “A lei recompõe um teto congelado desde 2018, defasado pela inflação. Ele passa para R$ 110 mil em 2027 e R$ 140 mil em 2028. Como o MEI paga um valor fixo mensal, independentemente do faturamento, ele poderá faturar mais sem aumento de imposto. Isso reduz a pressão para práticas irregulares, como deixar de emitir nota ou abrir CNPJs em nome de familiares para dividir receita”, explica.
A contadora Bruna Gabriela da Cruz destaca que a mudança exige atenção à gestão financeira. “O MEI deve acompanhar mensalmente suas receitas, separar as finanças pessoais das empresariais, guardar notas fiscais e comprovantes e manter o pagamento do DAS em dia. Mesmo com uma rotina contábil simplificada, esses cuidados ajudam a evitar problemas fiscais e a tomar decisões com segurança”, orienta.
O que muda no faturamento e nos impostos?
O aumento do limite anual não representa, por si só, uma elevação do imposto mensal pago pelo MEI. A contribuição continuará sendo recolhida pelo Documento de Arrecadação do Simples Nacional (DAS), com valores vinculados ao salário mínimo e à atividade exercida.
“O aumento do teto de faturamento não implica, por si só, aumento do DAS (Mei) mensal. Pela sistemática atual, o valor é fixo, composto pela contribuição previdenciária e pelos valores de ICMS e/ou ISS, conforme a atividade exercida”, esclarece Bruna.
A contadora também alerta que o faturamento deve ser calculado sobre a receita bruta, antes da dedução das despesas, e acompanhado ao longo de todo o ano. Para quem iniciar a atividade durante o exercício, o limite será proporcional aos meses de funcionamento.
Como funciona o perdão de dívidas?
A legislação prevê o perdão de débitos relativos à contribuição previdenciária do MEI com a União, inscritos ou não em dívida ativa até 13 de outubro de 2026, incluindo juros, multas e encargos relacionados. O benefício pode alcançar dívidas parceladas ou em cobrança judicial, observadas as condições previstas na lei.
A Procuradoria-Geral da Fazenda Nacional (PGFN) havia informado, antes da sanção, que a remissão das dívidas inscritas em dívida ativa seria automática. Entretanto, o texto sancionado condiciona a baixa dos créditos a requerimento do beneficiário, com exigências relacionadas à desistência de eventuais ações judiciais. Os procedimentos serão disciplinados pela PGFN.
“ICMS e ISS não entram, porque a União não pode perdoar tributo de estados e municípios. Quem já pagou não tem direito a restituição ou compensação”, explica Simonn.
Entre as condições para manter o benefício está o pagamento em dia das contribuições previdenciárias com vencimento de janeiro a junho de 2027. O descumprimento poderá resultar no cancelamento do perdão.
Bruna recomenda atenção à natureza das dívidas. “A primeira orientação é identificar exatamente quais dívidas o empreendedor possui, distinguindo débitos tributários federais, valores inscritos em dívida ativa, parcelas em atraso e dívidas bancárias. Isso é importante porque cada modalidade pode ter regras e condições de regularização diferentes”, pontua.
E quem já ultrapassou o limite de R$ 81 mil?
A ampliação do teto não tem efeito retroativo. Por isso, quem ultrapassou o limite vigente em 2026 continua sujeito às regras de desenquadramento do MEI.
“A lei não retroage. Em 2026, o limite continua R$ 81 mil. Quem ultrapassou até 20% sai do MEI em janeiro de 2027 e recolhe a diferença sobre o excesso. Quem ultrapassou mais de 20% é desenquadrado retroativamente a janeiro de 2026”, esclarece Simonn.
Segundo o advogado, os desenquadramentos retroativos também podem interferir no acesso ao perdão das dívidas, dependendo da situação do contribuinte e da regulamentação da PGFN.
Quanto custará contratar um segundo funcionário?
A legislação também amplia de um para dois o número de empregados que poderão ser contratados pelo MEI a partir de janeiro de 2027, respeitando o salário mínimo ou o piso salarial da categoria. A mudança exige planejamento, já que o custo vai além da remuneração mensal.
“Mantida a sistemática atual, o segundo empregado terá os mesmos encargos básicos do primeiro: salário, INSS patronal de 3% e FGTS de 8%. Também devem entrar no planejamento o 13º salário, as férias com adicional de um terço, os encargos incidentes, os benefícios previstos na convenção coletiva e as verbas rescisórias”, explica Bruna.
Para ilustrar o impacto financeiro, a contadora elaborou uma simulação considerando um salário bruto de R$ 1.621,00, com os seguintes valores:
- Salário bruto: R$ 1.621,00
- Reserva para férias: R$ 135,08
- Reserva para o terço de férias: R$ 45,03
- Reserva para o 13º salário: R$ 135,08
- FGTS sobre o salário e as verbas provisionadas: R$ 154,90
- Reserva estimada para a multa de 40% do FGTS: R$ 61,96
- INSS patronal sobre o salário e as verbas provisionadas: R$ 58,09
“Nesse exemplo, o orçamento estimado é de R$ 2.211,13 mensais por empregado, calculado antes dos arredondamentos individuais. A soma dos valores individualmente arredondados resulta em R$ 2.211,14. O orçamento reúne pagamentos mensais e reservas para obrigações futuras; não corresponde ao desembolso efetivo de todos os meses nem a uma média anual definitiva de custo”, esclarece a contadora.
A estimativa não inclui benefícios, horas extras, adicionais ou outras despesas específicas da contratação. A reserva para a multa do FGTS considera a possibilidade de dispensa sem justa causa, e os valores deverão ser atualizados conforme o salário mínimo ou o piso da categoria vigente em 2027.
Quando as mudanças começam a valer?
Embora a lei tenha entrado em vigor em outubro de 2026, seus dispositivos produzirão efeitos a partir de janeiro de 2027, com exceção das alterações relativas ao teto de R$ 140 mil, previstas para 2028. A implementação do perdão de dívidas ainda depende de regulamentação da PGFN, enquanto o enquadramento dos empreendedores deverá observar as regras do Simples Nacional.
“Um ponto para acompanhar é que a própria lei condiciona a ampliação do teto à previsão da renúncia de receita nos orçamentos de 2027 a 2029. É uma condicionante formal, mas existe”, ressalta o advogado Simonn.
Para os empreendedores, Bruna recomenda antecipar o planejamento. “Também é importante projetar as vendas dos próximos meses. Se houver indicação de que o limite será ultrapassado, o ideal é procurar um contador antecipadamente para avaliar o desenquadramento do Simei e planejar a tributação e as obrigações aplicáveis à nova situação”, conclui a contadora.
Legislação: Lei Complementar nº 238/2026.