Por 6 a 5, STF exclui ISS da base de cálculo do PIS e da Cofins
Por 6 votos a 5, com desempate do ministro Luiz Fux, Supremo concluiu que o imposto municipal não é receita da empresa. Decisão tem repercussão geral, e a Corte ainda pode limitar os efeitos no tempo
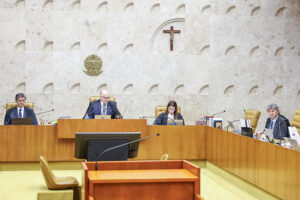
O Supremo Tribunal Federal (STF) decidiu que o Imposto sobre Serviços (ISS) não deve entrar no cálculo do PIS e da Cofins, contribuições federais que financiam a seguridade social. O julgamento terminou na quarta-feira (21), por 6 votos a 5, e o voto de desempate foi do ministro Luiz Fux.
O caso tem repercussão geral (Tema 118), e por isso a tese fixada pelo Supremo deverá ser seguida em todos os processos semelhantes no país. Na prática, empresas prestadoras de serviços passam a ter base para recolher menos PIS e Cofins e para pedir na Justiça a devolução do que pagaram a mais.
Mesma lógica do ICMS
A decisão aplica às empresas de serviços o raciocínio que o STF já tinha adotado em 2017 para o ICMS, no julgamento que ficou conhecido como “tese do século”. Naquela ocasião, a Corte excluiu o imposto estadual da base de cálculo do PIS e da Cofins.
O argumento é o mesmo: o PIS e a Cofins incidem sobre a receita ou o faturamento da empresa. O valor do ISS, embora passe pelo caixa da empresa, pertence ao município. Por isso, para a maioria dos ministros, não pode ser tratado como receita da empresa.
Ao desempatar, Fux afirmou que faturamento e receita não se confundem com ingressos financeiros transitórios. Segundo ele, tratar qualquer entrada de dinheiro como base das contribuições apagaria a diferença entre esses conceitos e ampliaria de forma indevida o alcance que a Constituição deu ao PIS e à Cofins. Para o ministro, o ISS não representa acréscimo patrimonial definitivo para a empresa, e sim para o município.
Placar apertado
O recurso foi apresentado pela Viação Alvorada, de Porto Alegre (RS), contra decisão do Tribunal Regional Federal da 4ª Região (TRF-4) que tinha admitido incluir o ISS no cálculo das contribuições.
O julgamento começou em 2020, no Plenário virtual, foi retomado em agosto de 2024, no Plenário físico, e só terminou agora. Votaram pela exclusão do ISS o relator, ministro Celso de Mello (aposentado), Luiz Fux, Rosa Weber (aposentada), Cármen Lúcia, Ricardo Lewandowski (aposentado) e André Mendonça.
Ficaram vencidos Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso (aposentado), para quem o ISS integra a base de cálculo das contribuições.
Efeitos ainda em aberto
O STF não discutiu a modulação dos efeitos, que é a possibilidade de limitar no tempo o alcance da decisão. Esse ponto é decisivo para saber quem poderá pedir a devolução de valores pagos no passado e a partir de quando. A questão ainda pode ser analisada se houver embargos de declaração.
No caso do ICMS, a Corte modulou os efeitos e definiu que a exclusão valia a partir de março de 2017, data do julgamento, ressalvadas as ações já ajuizadas até então.
A tese
O Supremo fixou a seguinte tese de repercussão geral:
“O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao art. 195, I, ‘b’, da Constituição da República (na redação dada pela EC nº 20/98).”
RE nº 592.616 (Tema 118)