Empresas terão limite mensal para compensar créditos tributários, decide STF
Por unanimidade, plenário entendeu que a lei pode condicionar o uso do crédito sem eliminar o direito reconhecido pela Justiça.
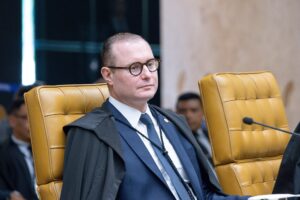
O STF manteve regras que permitem estabelecer limite mensal para a compensação de créditos tributários federais decorrentes de decisões judiciais definitivas. Por unanimidade, o plenário acompanhou o entendimento do relator, ministro Cristiano Zanin, de que a legislação pode impor condições à utilização desses valores sem eliminar o crédito reconhecido judicialmente. O julgamento das ADIns 7.587 e 7.609 ocorreu em sessão virtual encerrada em 14 de setembro.
As ações foram apresentadas pelo Partido Novo e pelo Podemos e questionavam, inicialmente, diversos pontos da MP 1.202/23. Alterações legislativas posteriores, no entanto, retiraram do julgamento questões relacionadas à reoneração da folha de pagamento, à contribuição previdenciária dos municípios e à extinção de benefícios do Perse (Programa Emergencial de Retomada do Setor de Eventos).
Com isso, o Supremo analisou as regras mantidas pela Lei 14.873/24, decorrente da conversão da medida provisória, referentes à compensação de créditos reconhecidos judicialmente.
Limites e prazos definidos por lei
Relator das ações, Zanin explicou que a compensação tributária pode ser submetida a condições e limites estabelecidos pela legislação. A norma prevê que o limite mensal seja definido pelo Ministério da Fazenda de acordo com o valor total do crédito. Ao mesmo tempo, estabelece que a compensação não poderá se estender por mais de 60 meses e restringe a medida aos créditos superiores a R$ 10 milhões.
Para o ministro, a existência desses parâmetros afasta a alegação de que o Ministério da Fazenda teria recebido poderes irrestritos para estabelecer as condições da compensação.
Sem violação à coisa julgada
Zanin também afastou as alegações de violação ao direito de propriedade e à coisa julgada. Segundo o relator, a imposição de limites temporais ou quantitativos não impede o reconhecimento nem elimina o crédito assegurado por decisão judicial definitiva. Para o ministro, as regras apenas disciplinam a forma e o momento em que esses valores poderão ser utilizados pelo contribuinte para compensar tributos.
Processos: ADIns 7.587 e 7.609